

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน3 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บริษัท ชโย กรุ๊ป จำกัด (มหาชน) ขอรายงานผลการดำเนินงานประจำปี 2568 สิ้นสุดวันที่ 31 ธันวาคม 2568 ของบริษัทและบริษัทย่อย (รวมเรียกว่า “บริษัท”) ดังต่อไปนี้
ผลการดำเนินงาน
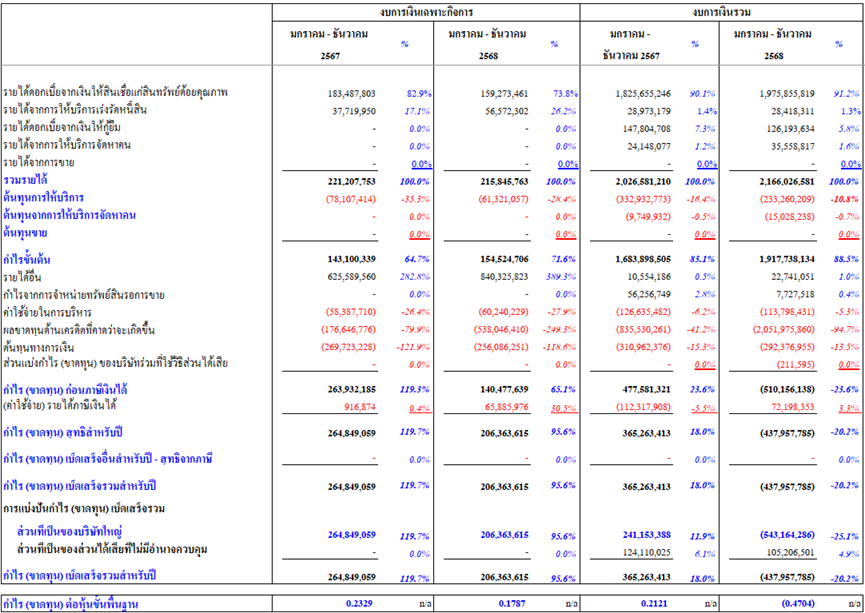
รายได้รวม
รายได้รวมจากการดำเนินงานของบริษัท ประจำปี 2568 มีจำนวน 2,166.03 ล้านบาทโดยเพิ่มขึ้นจากปี 2567 จำนวน 139.45 ล้านบาทหรือเพิ่มขึ้นคิดเป็นร้อยละ 6.88 โดยสาเหตุการเพิ่มขึ้นของรายได้ส่วนใหญ่เกิดจากรายได้ดอกเบี้ยจากเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพจำนวน 150.20 ล้านบาท (โปรดดูรายละเอียดการเพิ่มขึ้นจากตารางด้านล่าง)
รายได้จากเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพ
สำหรับปี 2568 บริษัทมียอดจัดเก็บจากหนี้ที่ไม่มีหลักประกันและหนี้มีหลักประกันของหนี้ด้อยคุณภาพ (รวมเงินสดรับจากกรมบังคับคดี) จำนวน 908.03 ล้านบาท ซึ่งมากกว่างวดเดียวกันของปีก่อนอยู่จำนวน 115.59 ล้านบาทหรือคิดเป็นร้อยละ 14.59 โดยที่ยอดจัดเก็บหนี้ชนิดไม่มีหลักประกันยังคงเพิ่มขึ้นอย่างต่อเนื่องจากการที่ บริษัทมีการซื้อพอร์ตหนี้ด้อยคุณภาพชนิดไม่มีหลักประกันมาบริหารเพิ่มเติมมากขึ้นอย่างต่อเนื่องจึงส่งผลให้บริษัทมีรายได้เพิ่มมากขึ้น
รายการ | สำหรับรอบระยะเวลาสิ้นสุดวันที่ 31 ธันวาคม 2567 | สำหรับรอบระยะเวลาสิ้นสุดวันที่ 31 ธันวาคม 2568 | ||
ล้านบาท | % | ล้านบาท | % | |
รายได้ดอกเบี้ยตามประมาณการ (Effective interest rate) | 1,344.30 | 73.63 | 1,392.94 | 70.50 |
รายได้ดอกเบี้ยส่วนเกินจากประมาณการ | 481.36 | 26.37 | 582.91 | 29.50 |
รวมรายได้ดอกเบี้ย | 1,825.66 | 100.00 | 1,975.85 | 100.00 |
กระแสเงินสดจากการติดตามหนี้มีรายละเอียดดังนี้ | ||||
| 588.67 | 74.29 | 700.12 | 77.10 |
| 127.12 | 16.04 | 173.78 | 19.14 |
| 76.65 | 9.67 | 34.13 | 3.76 |
รวมกระแสเงินสดรับจากการติดตามหนี้ | 792.44 | 100.00 | 908.03 | 100.00 |
เงินสดรับจากการขายทรัพย์สินรอการขาย | 127.95 | - | 33.69 | - |
ยอดขายหลักประกันผ่านกรมบังคับคดี (ยังไม่ได้รับเงิน) | 7.83 | - | 36.28 | - |
รายได้จากการให้บริการเร่งรัดหนี้สิน
ในปี 2568 บริษัทมีรายได้จากการให้บริการเร่งรัดหนี้สินจำนวน 28.42 ล้านบาท โดยลดลงจากปี 2567 จำนวน 0.55 ล้านบาท หรือลดลงร้อยละ 1.92 มีสาเหตุจาก บริษัทมีการการมอบหมายพนักงานให้ติดตามทวงถามพอร์ตหนี้เสียที่กลุ่มบริษัทซื้อมากขึ้น ส่งผลให้รายได้การติดตามทวงถามหนี้ของผู้ว่าจ้างภายนอกลดลง
รายได้จากการปล่อยสินเชื่อ
ในปี 2568 บริษัทมีรายได้ดอกเบี้ยจากการปล่อยสินเชื่อจำนวน 126.19 ล้านบาทซึ่งลดลงเมื่อเทียบกับปี 2567 จำนวน 21.61 ล้านบาทหรือลดลงเท่ากับร้อยละ 14.62 ซึ่งเป็นผลมาจากการปล่อยสินเชื่อที่ลดลง โดยยอดลูกหนี้เงินให้กู้ยืม ณ วันที่ 31 ธันวาคม 2568 และ 31 ธันวาคม 2567 อยู่ที่ 839.04 ล้านบาทและ 1,067.03 ล้านบาทตามลำดับ
รายได้จากการให้บริการจัดหาคน
ในปี 2568 บริษัทมีรายได้จากการให้บริการจัดหาคนจำนวน 35.56 ล้านบาท โดยเพิ่มขึ้นจากปี 2567 จำนวน 11.41 ล้านบาท หรือเพิ่มขึ้นเท่ากับร้อยละ 47.25 เป็นผลมาจากการเพิ่มขึ้นของจำนวนผู้ว่าจ้างที่เพิ่มขึ้น ส่งผลให้รายได้ของธุรกิจนี้เพิ่มขึ้น
ต้นทุนการให้บริการ
ในปี 2568 บริษัทมีต้นทุนการให้บริการจำนวน 233.26 ล้านบาท โดยลดลงจากปี 2567 จำนวน 99.67 ล้านบาท หรือลดลงเท่ากับร้อยละ 29.94 มีสาเหตุจากการลดลงของค่าใช้จ่ายงานคดีที่ลดลง
ต้นทุนการให้บริการจัดหาคน
ในปี 2568 บริษัทมีต้นทุนในการจัดหาคนจำนวน 15.03 ล้านบาท หรือคิดเป็นร้อยละ 42.26 ของรายได้จากการให้บริการจัดหาคน โดยต้นทุนการให้บริการจัดหาคนส่วนใหญ่เป็นเงินเดือนและสวัสดิการพนักงานของส่วนงานปฎิบัติการ
กำไรขั้นต้น
ในปี 2568 บริษัทมีกำไรขั้นต้นจำนวน 1,917.74 ล้านบาทหรือคิดเป็นร้อยละ 88.54 ของรายได้รวม โดยเพิ่มขึ้นจากปี 2567 จำนวน 233.84 ล้านบาท หรือเพิ่มขึ้นร้อยละ 13.89 มีสาเหตุส่วนใหญ่มาจากการเพิ่มขึ้นของรายได้และการเพิ่มขึ้นของกำไรขั้นต้นของธุรกิจบริหารสินทรัพย์ด้อยคุณภาพ
รายได้อื่น
รายได้อื่นๆ ของบริษัทส่วนใหญ่มาจากรายได้ดอกเบี้ยและรายได้ค่าเช่า รายได้อื่นของบริษัทในปี 2568 มีจำนวนเท่ากับ 22.74 ล้านบาทเพิ่มขึ้นจากปี 2567 จำนวน 12.19 ล้านบาท โดยสาเหตุการเพิ่มขึ้นส่วนใหญ่มาจากการเพิ่มขึ้นของรายได้ค่าเช่าและกำไรจากการปรับโครงสร้างทางการเงิน ซึ่งเกิดจากการปรับเงื่อนไขการชำระหนี้
กำไรจากการขายสินทรัพย์รอการขาย
ในปี 2568 บริษัทมีกำไรจากการขายทรัพย์สินรอการขายจำนวน 7.73 ล้านบาท ลดลงจากปี 2567 จำนวน 48.53 ล้านบาท โดยมีสาเหตุมาจากการที่บริษัทขายทรัพย์สินรอการขายได้น้อยลง (ทั้งนี้สินทรัพย์รอการขายหรือ NPA เกิดจากการที่บริษัทประมูลหลักประกันของหนี้ด้อยคุณภาพที่บริษัทซื้อมาจากสถาบันการเงินกลับมาเป็น สินทรัพย์รอการขายของบริษัทและการซื้อ NPA ตรงจากสถาบันการเงิน)
ค่าใช้จ่ายในการบริหาร
ค่าใช้จ่ายในการบริหารหลักของบริษัท ประกอบด้วย เงินเดือน สวัสดิการและโบนัสของพนักงานและผู้บริหารของบริษัท ค่าตรวจสอบบัญชี และค่าที่ปรึกษาทางธุรกิจ โดยในปี 2568 บริษัทมีค่าใช้จ่ายในการบริหารจำนวน 113.80 ล้านบาท (คิดเป็นร้อยละ 5.23 ของรายได้รวม) ลดลงจากปี 2567 จำนวน 12.84 ล้านบาท โดยสาเหตุส่วนใหญ่ของการลดมาจากการลดลงจากภาษีธุรกิจเฉพาะที่มีการขายหลักประกันได้น้อยลงและการลดลงของค่าที่ปรึกษาต่างๆ ในการนำบริษัทย่อยจดทะเบียนในตลาดหลักทรัพย์
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น เกิดจากเปรียบเทียบมูลค่าปัจจุบันของกระแสเงินสดรับที่คาดว่าจะเกิดขึ้นอนาคต (PV) กับมูลค่าสุทธิทางบัญชี (NBV) ในลูกหนี้แต่ละราย โดยในกรณีที่มูลค่าปัจจุบันมีจำนวนน้อยกว่ามูลค่าสุทธิทางบัญชี จำนวนดังกล่าวจะถูกบันทึกเป็นผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น สำหรับปี 2568 บริษัทมีผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจำนวน 2,051.98 ล้านบาท ซึ่งเพิ่มขึ้นจากปี 2567 จำนวน 1,216.45 ล้านบาท โดยมีสาเหตุหลักจากการทบทวนและการปรับประมาณการกระแสเงินสดของพอร์ตหนี้ไม่มีหลักประกัน (โดยเฉพาะอย่างยิ่งพอร์ตเช่าซื้อ) ให้สอดคล้องกับภาวะเศรษฐกิจที่ชะลอตัว รวมถึงการตั้งสำรองหนี้มีหลักประกันที่ครบกำหนด 5 ปี และการเพิ่มขึ้นจากพอร์ตหนี้ไม่มีหลักประกันที่ซื้อเข้าในช่วงปี 2568 เพื่อลดผลขาดทุนด้านเครดิตหรือ ECL ที่จะเกิดขึ้นในอนาคต
ต้นทุนทางการเงิน
ต้นทุนทางการเงินของบริษัทในปี 2568 ลดลงจากปี 2567 จำนวน 18.59 ล้านบาท โดยสาเหตุของการลดลงส่วนใหญ่เกิดจากการที่บริษัทมีการคืนเงินกู้ยืมบางส่วนในระหว่างปี
ภาษีเงินได้
ค่าใช้จ่ายภาษีเงินได้ในปี 2568 ลดลงจากปี 2567 จำนวน 184.52 ล้านบาท เนื่องจากผลการดำเนินงานที่เปลี่ยนแปลง โดยปี 2567 บริษัทมีกำไรก่อนภาษีจึงรับรู้ค่าใช้จ่ายภาษีเงินได้ ขณะที่ปี 2568 บริษัทมีผลขาดทุนก่อนภาษี ส่งผลให้รับรู้เป็นรายได้ภาษีเงินได้จากการบันทึกภาษีเงินได้รอตัดบัญชี
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
กำไร (ขาดทุน) สุทธิ
ในปี 2568 บริษัทมีผลขาดทุนสุทธิจำนวน 437.96 ล้านบาท โดยสาเหตุหลักมาจากการเพิ่มขึ้นของผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ซึ่งเป็นผลจากการทบทวนและการปรับประมาณการกระแสเงินสดของพอร์ตหนี้ไม่มีหลักประกัน (โดยเฉพาะอย่างยิ่งพอร์ตเช่าซื้อ) ให้สอดคล้องกับภาวะเศรษฐกิจที่ชะลอตัว รวมถึงการตั้งสำรองหนี้มีหลักประกันที่ครบกำหนด 5 ปี และการเพิ่มขึ้นของพอร์ตหนี้ไม่มีหลักประกันที่ซื้อเข้าในช่วงปี 2568
ความสามารถในการบริหารสินทรัพย์
ฐานะการเงิน
สินทรัพย์รวม
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์รวม จำนวนเท่ากับ 8,795.99 ล้านบาท โดยลดลงจำนวน 909.11 ล้านบาทหรือลดลงร้อยละ 9.37 จากวันที่ 31 ธันวาคม 2567 โดยสาเหตุของการลดลงส่วนใหญ่เกิดจาก
การลดลงของเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพจำนวน 1,033.20 ล้านบาท
การลดลงของลูกหนี้เงินให้กู้ยืมสุทธิจำนวน 227.99ล้านบาท
การลดลงของเงินสดและรายการเทียบเท่าเงินสดจำนวน 173.16 ล้านบาท
การเพิ่มขึ้นของทรัพย์สินรอการขาย จำนวน 337.59 ล้านบาท
การเพิ่มขึ้นของสินทรัพย์ภาษีเงินได้รอตัดบัญชีจำนวน 85.96 ล้านบาท
การเพิ่มขึ้นของลูกหนี้การค้าและลูกหนี้อื่นๆ จำนวน 39.08 ล้านบาท
การเพิ่มขึ้นของเงินประกันการซื้อเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพจำนวน 31.83 ล้านบาทและ
การเพิ่มขึ้นของเงินฝากธนาคารที่มีข้อจำกัด จำนวน 25.18 ล้านบาท
ภาระหนี้สินและการบริหารรายการนอกงบดุล
หนี้สินรวม
หนี้สินรวม ณ วันที่ 31 ธันวาคม 2568 มีจำนวนเท่ากับ 4,701.35 ล้านบาท โดยลดลงจากหนี้สินรวม ณ วันที่ 31 ธันวาคม 2567 จำนวน 430.84 ล้านบาท หรือลดลงร้อยละ 8.39 โดยการลดลงส่วนใหญ่เกิดจาก
การลดลงของเงินกู้ยืมระยะสั้นและยาวจากสถาบันการเงิน จำนวน 197.64ล้านบาท
การลดลงของหุ้นกู้ จำนวน 195.15ล้านบาทและ
การลดลงของหนี้สินภาษีเงินได้รอตัดบัญชีจำนวน 43.35 ล้านบาท
ส่วนของผู้ถือหุ้น
ส่วนของผู้ถือหุ้น ณ วันที่ 31 ธันวาคม 2568 มีจำนวนเท่ากับ 4,094.65 ล้านบาท ซึ่งลดลงจากวันที่ 31 ธันวาคม 2567 จำนวน 478.27 ล้านบาทโดยสาเหตุของการลดลงส่วนใหญ่เกิดจาก
การลดลงของกำไรสะสมที่ยังไม่จัดสรรจำนวน 569.28 ล้านบาท
การเพิ่มขึ้นของส่วนได้เสียที่ไม่มีอำนาจการควบคุมจำนวน 66.47 ล้านบาท
การเพิ่มขึ้นของมูลค่าหุ้นที่ชำระแล้วจำนวน 14.21 ล้านบาทและ
การเพิ่มขึ้นของทุนสำรองตามกฎหมายจำนวน 10.32 ล้านบาท
อัตราส่วนหนี้สินต่อทุน (Interest bearing)
ณวันที่ 31 ธันวาคม 2568 อัตราส่วนหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้น (Interest bearing debts) ของบริษัทอยู่ที่ 1.05เท่า
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ในช่วงที่ผ่านมา ภาครัฐโดยธนาคารแห่งประเทศไทยได้ออกมาตรการเพื่อบรรเทาภาระหนี้ของประชาชน โดยเฉพาะกลุ่มลูกหนี้รายย่อยที่มีหนี้ด้อยคุณภาพในวงเงินไม่สูง ซึ่งมีส่วนช่วยลดแรงกดดันในระบบการเงินระยะสั้น และเอื้อต่อการฟื้นตัวของกำลังซื้อในภาคครัวเรือน อย่างไรก็ตาม โครงสร้างหนี้ในระบบยังคงมีสัดส่วนหนี้มูลค่าสูงเป็นจำนวนมาก ส่งผลให้การแก้ไขปัญหายังต้องอาศัยกลไกเชิงโครงสร้างและการบริหารจัดการอย่างต่อเนื่อง โดยเฉพาะในบริบทของเศรษฐกิจที่ฟื้นตัวอย่างค่อยเป็นค่อยไป
ภายใต้บริบทดังกล่าว บริษัทซึ่งดำเนินธุรกิจครอบคลุม 5 ประเภท ได้แก่ ธุรกิจลงทุนและบริหารสินทรัพย์ด้อยคุณภาพ ธุรกิจให้บริการเจรจาติดตามทวงถามและเร่งรัดหนี้ ธุรกิจศูนย์บริการข้อมูลลูกค้า ธุรกิจสินเชื่อทั้งที่มีหลักประกันและไม่มีหลักประกัน และธุรกิจให้บริการด้านแรงงาน ได้ปรับกลยุทธ์เพื่อรองรับทั้งความท้าทายและโอกาสที่เกิดขึ้น โดยมุ่งเน้นการบริหารพอร์ตหนี้อย่างมีคุณภาพ การออกแบบแนวทางปรับโครงสร้างหนี้ที่สอดคล้องกับศักยภาพของลูกหนี้แต่ละราย รวมถึงการยกระดับประสิทธิภาพการติดตามหนี้ผ่านการใช้เทคโนโลยีและการวิเคราะห์ข้อมูลเชิงลึก
ในส่วนของธุรกิจศูนย์บริการข้อมูลลูกค้า บริษัทให้ความสำคัญกับการพัฒนาฐานข้อมูลและระบบสนับสนุนการตัดสินใจ เพื่อเพิ่มประสิทธิภาพในการให้บริการและสร้างประสบการณ์ที่ดีแก่ลูกค้า ขณะที่ธุรกิจสินเชื่อมีการบริหารความเสี่ยงอย่างรอบคอบ ควบคู่กับการขยายโอกาสในการเข้าถึงแหล่งเงินทุนอย่างเหมาะสม ส่วนธุรกิจให้บริการด้านแรงงานยังคงเป็นกลไกสนับสนุนสำคัญในการเสริมศักยภาพการดำเนินงานขององค์กรและลูกค้าในเครือ
นอกจากนี้ บริษัทได้เตรียมความพร้อมทั้งด้านเงินทุน โครงสร้างทางการเงิน และทรัพยากรบุคคล เพื่อรองรับแนวโน้มการทยอยจำหน่ายพอร์ตหนี้ด้อยคุณภาพจากสถาบันการเงิน ซึ่งคาดว่าจะเพิ่มขึ้นต่อเนื่องตามทิศทางนโยบายภาครัฐที่มุ่งลดความเสี่ยงในระบบการเงิน โดยบริษัทเชื่อว่าการดำเนินธุรกิจแบบบูรณาการทั้ง 5 ด้าน จะช่วยเสริมความสามารถในการแข่งขัน สร้างความยืดหยุ่นในการดำเนินงาน และสนับสนุนการเติบโตอย่างมั่นคงในระยะยาว ควบคู่กับการมีส่วนร่วมในการยกระดับประสิทธิภาพของระบบเศรษฐกิจโดยรวมอย่างยั่งยืน
โครงการหรือการวิจัยอื่น ๆ
| หัวข้อ | รายละเอียด |
|---|---|
| ผลการดำเนินงานด้านการพัฒนาอย่างยั่งยืน | บริษัทได้กำหนดนโยบายการพัฒนาอย่างยั่งยืนเพื่อเป็นกรอบในการบริหารจัดการและยึดมั่นในการดำเนินธุรกิจตามเป้าหมายการพัฒนาที่ยั่งยืน (Sustainable Development Goals : SDGs) และเพื่อเป็นแนวทางในการดำเนินธุรกิจบนพื้นฐานความรับผิดชอบต่อสิ่งแวดล้อม สังคม และธรรมาภิบาล เป็นสำคัญและจำเป็นต้องดำเนินการอย่างต่อเนื่อง นอกจากนี้ ยังเป็นการสร้างคุณค่าร่วมแก่ผู้มีส่วนได้เสีย และดำรงไว้ซึ่งความรับผิดชอบ ความเชื่อถือ รวมถึงตอบสนองความคาดหวังของผู้มีส่วนได้เสียทุกกลุ่มโดยมีรายละเอียดการดำเนินงานดังนี้
สำหรับทิศทางเศรษฐกิจไทย ปี 2568 บริษัท คาดว่า เศรษฐกิจไทยยังเผชิญความท้าทายในหลาย ๆ ด้าน ขณะที่ภาวะต้นทุนอยู่ในระดับสูง และทิศทางอัตราดอกเบี้ยที่เพิ่มขึ้น บริษัทจึงดำเนินธุรกิจด้วยความรอบคอบ โดยคำนึงถึงกับผู้มีส่วนได้เสีย รวมไปถึงพัฒนาผลิตภัณฑ์และบริการทางการเงิน เพื่อตอบโจทย์ความต้องการของลูกค้า และยังคงยึดมั่นแนวการดำเนินธุรกิจอย่างมีความรับผิดชอบต่อสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) โดยนำกรอบเป้าหมายการพัฒนาอย่างยั่งยืน (SDGs) มาปรับใช้ในกระบวนการดำเนินงานอย่างทั่วถึงและเท่าเทียม สอดคล้องกับวิสัยทัศน์ “เป็นมืออาชีพในการบริหารหนี้ที่มีหลักประกัน และไม่มีหลักประกันอย่างสร้างสรรค์ เพื่อลูกค้า และผู้ที่เกี่ยวข้อง” |